Zukunftsreport Deutsche Finanzwirtschaft für 2027: Wow!Banking-Studie belegt messbare Fortschritte bei KI und Governance – die Übersetzung in wirtschaftliche Wirkung ist ausbaufähig.
Frankfurt, 13. Oktober 2026 – Die deutsche Bankenlandschaft ist in Bewegung und in vielen Bereichen auf dem Weg in die richtige Richtung – offenbart aber in manchen Segmenten noch Luft nach oben. Während etwa im Bereich Technologie und KI die Fortschritte beachtlich sind, ergibt sich im Bereich der Kundenerfahrung das meiste Entwicklungspotenzial. Das zeigt der Zukunftsreport Deutsche Finanzwirtschaft 2027, den die Initiative Wow!Banking gemeinsam mit der Fachhochschule für die Wirtschaft (FHDW) Hannover veröffentlicht hat.
Die Studie zeichnet ein differenziertes, aber im Trend positives Bild: Strategische Grundlagen für die digitale Transformation sind in Sparkassen, Genossenschaftsbanken und Privatbanken vielfach gelegt. KI-Kompetenzen wachsen, Governance-Standards verbessern sich messbar, und das Bewusstsein für die wirtschaftliche Wirkung digitaler Investitionen nimmt zu. „Die Leitfrage der nächsten Entwicklungsphase lautet nicht mehr, ob Banken digital aufgestellt sein wollen – sondern wie konsequent sie vorhandene Strategien in operative, kundenseitige und wirtschaftliche Wirkung übersetzen“, sagt Prof. Dr. René R. Schleus von der FHDW Hannover, der die Studie wissenschaftlich verantwortet. Der komplette Report ist unter als Download erhältlich.
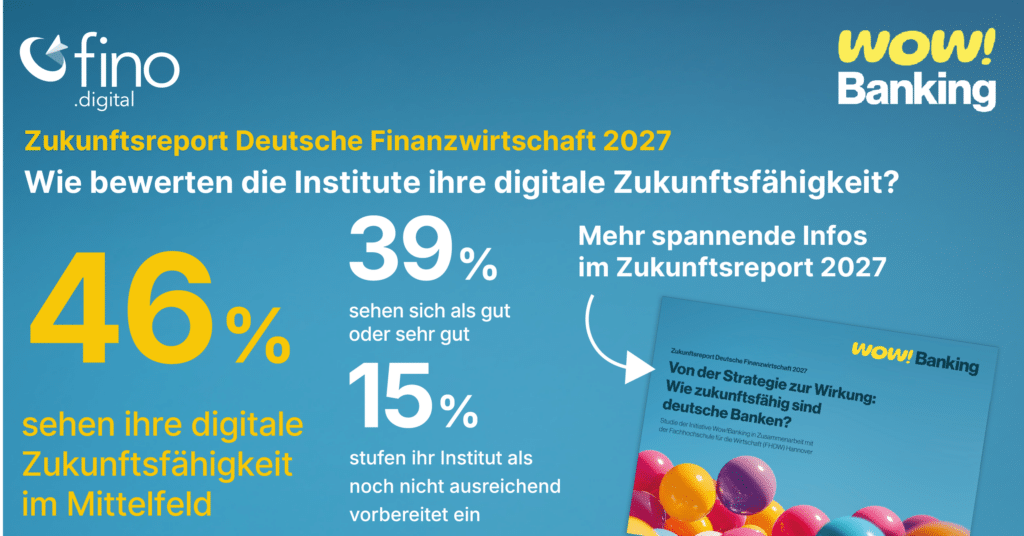
39 Prozent der befragten Institute bewerten ihre digitale Zukunftsfähigkeit als sehr gut oder gut. 46 Prozent sehen sich im Mittelfeld – und damit auf einem Niveau, das als solide Ausgangsbasis für die nächste Transformationsstufe gewertet werden kann. 15 Prozent stufen ihr Institut als noch nicht ausreichend vorbereitet ein.
„Zukunftsfähigkeit entsteht nicht sprunghaft, sondern durch schrittweise Verbesserungen – und durch deren Übersetzung in wirtschaftliche Wirkung“, so Prof. Dr. Schleus weiter.
Breitere Basis, schärferes Bild: Erstmals mit Privatbanken
Gegenüber der Vorjahresstudie wurde die empirische Grundlage in diesem Jahr erheblich erweitert. Neben Sparkassen und Genossenschaftsbanken wurden erstmals auch Privatbanken in die Untersuchung einbezogen. Insgesamt basiert der Report damit auf den Einschätzungen von 397 Instituten – 113 Sparkassen, 208 Genossenschaftsbanken und 76 Privatbanken. Befragt wurden im Zeitraum vom 14. bis 31. Juli 2026 Entscheiderinnen und Entscheider aus dem C-Level (18 Prozent), dem mittleren Führungskreis (47 Prozent) sowie der Expertenebene (35 Prozent). Pro Institut wurde genau eine Person berücksichtigt.
Die Einbeziehung der Privatbanken markiert einen qualitativen Sprung des Studiendesigns: Erstmals lässt sich die Zukunftsfähigkeit entlang aller drei großen Säulen der deutschen Bankenlandschaft vergleichen und einordnen. Privatbanken zeigen in mehreren Dimensionen eine günstigere Selbsteinschätzung – insbesondere bei KI-Einsatz, Customer Experience und strategischer Ertragsfähigkeit. Damit liefern sie zugleich Orientierungspunkte für die gesamte Branche. „Die breite Beteiligung aus allen Bereichen der Bankenlandschaft zeigt ziemlich deutlich: Die Themen des Zukunftsreports sind längst kein Nischenthema mehr – sie bewegen die gesamte Branche. Und genau da liegt auch der Kern unserer Initiative“, sagt Christian Dechert von BSI Software, Mitgründer von Wow!Banking.
Wow!Banking ist eine Initiative von Branchenkennern, deren Ziel die Stärkung der Zukunftsfähigkeit der deutschen Bankenbranche ist. Ihr Zukunftsreport bewertet die Zukunftsfähigkeit in sechs Disziplinen: Technologie und künstliche Intelligenz (KI), Customer Experience, Innovationskraft und Anpassungsfähigkeit, Nachhaltigkeit und gesellschaftliche Verantwortung, regulatorische Resilienz sowie strategische Geschäftsmodell- und Ertragsfähigkeit, die in der aktuellen Erhebung erstmals berücksichtigt wurde.
Technologie und Künstliche Intelligenz: Verankerung verbesserter Kompetenzen folgt
„Der Report zeigt deutlich, dass KI in der deutschen Bankenlandschaft angekommen ist“, sagt Andreas Mach vom Wow!Banking-Gründungsmitglied msg for banking. Viele Institute verfügen über klare Zielvorstellungen zum künftigen Einsatz von KI und beobachten technologische Entwicklungen systematisch. Der Vorjahresvergleich – er bezieht sich auf Sparkassen und Genossenschaftsbanken – zeigt die deutlichsten Fortschritte in dieser Dimension: Die KI-Kompetenzen der Mitarbeitenden verbesserten sich von 3,6 auf 3,0 auf einer Skala von eins (sehr zukunftsfähig) bis fünf (überhaupt nicht zukunftsfähig). Die Standards für den verantwortungsvollen KI-Einsatz stiegen von 3,2 auf 2,8. Beide Werte zeigen: Die Branche baut gezielt Wissen und Governance auf.
Im Bankenvergleich sind Privatbanken beim KI-Einsatz am weitesten fortgeschritten. Sparkassen folgen, Genossenschaftsbanken schätzen ihre Aufstellung etwas zurückhaltender ein. Was allen drei Gruppen gemeinsam ist: Die strategische Aufmerksamkeit für KI ist vorhanden. „Die nächste Entwicklungsstufe liegt in der konsequenten Integration in Kunden- und Kernprozesse“, kommentiert Niklas Marx von G+D Netcetera die Ergebnisse. G+D Netcetera ist ebenfalls Gründungsmitglied der Wow!Banking-Initiative.
Customer Experience: Das Feld mit dem größten Hebel
Von allen sechs Dimensionen hat die Customer Experience statistisch den stärksten Einfluss auf die Gesamtzukunftsfähigkeit der Institute. Das macht sie zum zentralen Stellhebel – und zugleich zum Feld mit dem größten Entwicklungspotenzial. Viele Banken richten ihre digitalen Prozesse bereits erkennbar an Komfort, Relevanz und geringem Aufwand für ihre Kundinnen und Kunden aus. Effizienz in Serviceprozessen ist verbreitet.
Was noch aussteht, ist echte Personalisierung: Digitale Services werden noch zu selten so gestaltet, dass sie individuelle Bedürfnisse, Nutzungsmuster und konkrete Lebenssituationen aufgreifen. Dabei liegen die Voraussetzungen in vielen Häusern vor: Banken verfügen über umfangreiche Kundendaten, die – mit KI-gestützter Analyse intelligent ausgewertet – unzählige Anlässe für passgenaue Beratung und proaktive Angebote eröffnen. „Wer diese Daten konsequent nutzt, kann Customer Experience vom Servicemerkmal zum Wettbewerbsvorteil entwickeln“, erklärt Aleksandar Jeremic vom Wow!Banking Initiative-Gründungsmitglied fino digital.
Innovationskraft und Anpassungsfähigkeit: Eine Frage der Umsetzungsgeschwindigkeit
Die Fähigkeit zur Innovation ist in der deutschen Bankenlandschaft grundsätzlich vorhanden. Strukturen und Prozesse, um auf externe Veränderungen zu reagieren, sind in vielen Instituten etabliert. Die eigentliche Herausforderung liegt in der Geschwindigkeit: Neue Produktideen gelangen noch zu langsam vom Impuls bis in die Umsetzung im Kernbanksystem. Auch die Flexibilität der IT-Infrastruktur zeigt Optimierungspotenziale.
Privatbanken bewerten ihre technische Beweglichkeit in diesem Bereich deutlich günstiger als Sparkassen und Genossenschaftsbanken. Das Muster, das sich abzeichnet: Innovationskraft ist heute weniger eine Frage fehlender Ideen als eine Frage organisatorischer Agilität – also der Fähigkeit, schnell aus Impulsen konkrete, marktfähige Lösungen zu machen.
Nachhaltigkeit und gesellschaftliche Verantwortung: Teilhabe stark, ESG-Verankerung im Aufbau
Die Gestaltung digitaler Lösungen für möglichst breite Kundengruppen – unabhängig von Alter, Bildung oder Zugangsvoraussetzungen – ist in allen drei Bankengruppen der am stärksten bewertete Aspekt dieser Dimension. Digitale Teilhabe ist verankert. Genossenschaftsbanken schneiden in diesem Teilbereich am besten ab.
Auch die personellen und prozessualen Kapazitäten für die ESG-Regulatorik werden von allen drei Gruppen insgesamt positiv eingeschätzt. Anspruchsvoller ist die strukturelle Verankerung von Nachhaltigkeits- und Ethikkriterien in Technologieentscheidungen und Beschaffungsprozessen. Hier liegt die nächste Ausbaustufe.
Regulatorische Resilienz: Beobachtung stark, Umsetzung folgt
Regulatorische Entwicklungen werden in vielen Instituten frühzeitig beobachtet und strategisch bewertet. Auch das Thema Datensouveränität spielt bei der Auswahl von Technologiepartnern eine gewichtige Rolle. Zurückhaltender fällt die Einschätzung dort aus, wo neue Anforderungen konkret in Strukturen, Prozesse und digitale Infrastruktur überführt werden müssen.
Besonders die zeitnahe und sichere Umsetzung technologiebezogener Vorgaben wie des EU AI Act oder DORA erweist sich als anspruchsvoll – vor allem für Genossenschaftsbanken, die sich in diesem Teilbereich weniger zukunftsfähig einschätzen als Sparkassen und Privatbanken. Institute, die regulatorische Anforderungen strukturell in ihre Architektur und Steuerung integrieren, verschaffen sich dabei einen doppelten Vorteil: Sie reduzieren Risiken und gewinnen gleichzeitig Umsetzungsgeschwindigkeit für künftige Veränderungen.
Strategische Geschäftsmodell- und Ertragsfähigkeit: Neue Dimension, starke Ausgangslage
Erstmals wurde in diesem Jahr die Dimension Strategische Geschäftsmodell- und Ertragsfähigkeit erhoben. Die Ergebnisse zeigen: Alle drei Bankengruppen sehen sich strategisch vergleichsweise gut aufgestellt. Die meisten Institute verfügen über ein klares Zielbild für die Weiterentwicklung ihres Geschäftsmodells und treffen Make-or-Buy-Entscheidungen auf dieser Grundlage. Digitale Investitionen werden zunehmend nicht nur nach Effizienzgewinnen bewertet, sondern mit Wachstum, Wettbewerbsfähigkeit und Ertrag verknüpft.
Privatbanken bewerten sich in dieser Dimension am positivsten, Sparkassen folgen im Mittelfeld, Genossenschaftsbanken schätzen sich am zurückhaltendsten ein. Gemeinsam ist allen Gruppen: Strategische Klarheit ist verbreitet. Die Übersetzung digitaler Angebote in tragfähige Ertragsquellen markiert den nächsten erforderlichen Reifegrad.
Vorjahresvergleich: Leicht positiver Trend, messbare KI-Fortschritte
Da Privatbanken in diesem Jahr erstmals befragt wurden, bezieht sich der Trendvergleich ausschließlich auf Sparkassen und Genossenschaftsbanken. Der Anteil positiver Gesamtbewertungen stieg von 32 auf 34 Prozent. Die Veränderung liegt im Rahmen der üblichen Schwankungsbreite, ist aber konsistent mit den Einzelfortschritten in der KI-Dimension.
Die deutlichsten Verbesserungen stammen ausnahmslos aus dem Bereich Technologie und KI: Neben den gestiegenen Mitarbeiterkompetenzen (von 3,6 auf 3,0) und den verbesserten KI-Standards (von 3,2 auf 2,8) zeigen sich auch bei KI-Zielvorstellungen, der systematischen Beobachtung technologischer Entwicklungen sowie bei Datensicherheitsstandards positive Veränderungen. Kaum Bewegung gibt es dagegen bei der Fehlerkultur und der operativen Umsetzung regulatorischer Anforderungen – zwei Felder, bei denen strukturelle und kulturelle Veränderungen mehr Zeit erfordern.
Vier Prioritäten für die nächste Entwicklungsphase
Aus den Studienergebnissen leitet Wow!Banking vier konkrete Prioritäten für die nächste Transformationsstufe ab:
- Personalisierte Kundenerlebnisse zum Maßstab machen: Die Befragung zeigt: Noch fehlt es an personalisierter Beratung und passenden Produktangeboten. Genau darin liegt der wichtigste Hebel für die Zukunftsfähigkeit deutscher Banken. Wer Kundendaten intelligent auswertet, schafft Mehrwert und stärkt so Innovationskraft und Wettbewerbsposition der Branche.
- KI vom Pilotprojekt in die Wertschöpfung bringen: Banken sollten nicht die Zahl isolierter KI-Anwendungen beliebig erhöhen, sondern die relevanten Use Cases auswählen, mit klarer Governance versehen und Ende-zu-Ende in Kunden- und Kernprozesse integrieren. Dazu gehören technologische Voraussetzungen ebenso wie Kompetenzen, Verantwortlichkeiten und eine gemeinsame Datenbasis.
- Umsetzungsgeschwindigkeit strukturell erhöhen: Innovationskraft entsteht dort, wo IT-Architektur, Entscheidungswege und Organisationskultur schnelle Veränderungen ermöglichen. Modulare Systeme, klare Spielräume und interdisziplinäre Teams sind keine Begleitmaßnahmen der Transformation – sie sind ihre operative Grundlage.
- Digitale Wirkung wirtschaftlich messbar machen: Investitionen in Digitalisierung sollten nicht allein nach Effizienzgewinnen bewertet werden. Entscheidend ist ihr Beitrag zu Kundenzufriedenheit, Wachstum, Wettbewerbsfähigkeit und Ertrag. Erst wenn Banken diese Wirkung systematisch messen, priorisieren sie die Vorhaben, die ihr Geschäftsmodell tatsächlich stärken.
Über die Initiative Wow!Banking
Wow!Banking ist eine Initiative von Branchenkennern, die es sich zum Ziel gesetzt hat, die Zukunftsfähigkeit der deutschen Bankenbranche zu stärken und einen Raum zu schaffen, in dem Wandel angesichts des steigenden internationalen Wettbewerbsdrucks aktiv gestaltet werden kann.
Hierzu holt die Initiative Vertreter aus Praxis, Wissenschaft, Beratung und Technologie an einen Tisch und entwickelt als Community in einem partnerschaftlichen Diskurs auf Augenhöhe neue Ideen und Strategien, die die Innovationskraft des deutschen Bankings fördern und die Branche in einem dynamischen Umfeld fit für die Zukunft machen.
Unter anderem zeichnet die Initiative für die Veröffentlichung der vielbeachteten Studie „Zukunftsfähigkeit deutscher Banken“ verantwortlich und schafft im Rahmen unterschiedlicher Austauschformate eine Plattform für innovative Impulse und Insights.
Zu den Gründungsmitgliedern von Wow!Banking zählen der europäische CRM/CX-Softwarehersteller BSI Software, das auf Open Finance-Lösungen spezialisierte Unternehmen fino digital, das Software- und Beratungsunternehmen msg for banking und das auf digitale Lösungen für die Finanzindustrie spezialisierte Softwareunternehmen G+D Netcetera.
Mehr Informationen finden Sie unter www.wow-banking.de.
Medienkontakt
Sascha Grundmann
newskontor – Agentur für Kommunikation
Graf-Adolf-Straße 20
40212 Düsseldorf
Tel.: +49 (0) 211 / 863 949-21
E-Mail: sascha.grundmann@newskontor.de